2000億美元關稅威脅下,中國商品批發貿易的挑戰與出路
一、關稅威脅的背景與規模
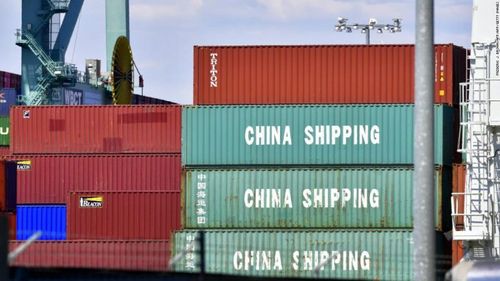
美國政府近期提出,擬對約2000億美元的中國輸美商品加征25%的關稅。這一規模遠超此前針對鋼鋁產品的限制措施,覆蓋范圍從工業零部件、電子產品到日用消費品,幾乎涉足中國對美出口的各大門類。對于長期依賴中美貿易鏈條的批發貿易商而言,這無疑是一次重大沖擊。
從宏觀數據看,2000億美元約相當于中國對美年出口總額的四成左右。若關稅正式落地,相關商品的到岸成本將平均提高四分之一,批發環節的利潤空間將被急劇壓縮。更值得關注的是,批發貿易處于供應鏈中游,上接制造工廠,下連零售商與終端消費者,關稅效應會沿著鏈條逐級放大,最終反映在零售價格與市場需求上。
二、批發貿易的直接沖擊
1. 成本上升與利潤擠壓
對于經營中國商品的批發商,25%的關稅意味著同樣的采購訂單需要多支付四分之一的貨款。多數批發企業的毛利率僅在10%—20%之間,難以完全消化這一漲幅。若將成本轉嫁給下游零售商,訂單量可能下滑;若自行吸收,則面臨虧損風險。
2. 訂單波動與庫存風險
關稅威脅往往伴隨政策不確定性。美國進口商可能提前囤貨,造成短期訂單激增;也可能因觀望情緒推遲采購。批發商若誤判節奏,容易陷入庫存積壓或供貨斷檔的兩難境地。
3. 供應鏈轉移壓力
部分美國采購商已開始要求批發商提供非中國產地的替代方案,例如越南、印度、墨西哥等地。批發貿易企業若無法快速整合多元供應鏈,可能失去長期客戶。
三、批發貿易的應對策略
1. 優化商品結構,提升附加值
低貨值、高重量的商品受關稅沖擊尤為嚴重。批發商可轉向智能化、品牌化、高附加值的品類,例如智能家居配件、節能設備、健康監測產品等。這類商品需求彈性較低,且更容易通過差異化定價轉移部分關稅成本。
2. 重構采購與物流網絡
“中國+1”策略正成為批發貿易的常見選擇。在保留中國優質產能的于東南亞、南亞布局備用供應商,并通過海外倉、中轉加工等方式重構物流路徑。例如,將半成品運至第三國完成最后組裝,可能合法改變原產地,從而規避部分關稅。
3. 強化數字化與直接渠道
傳統批發依賴多層分銷,效率較低且抗風險能力弱。批發商可搭建數字化采購平臺,對接海外中小零售商,甚至以B2B2C模式直接觸達終端。減少中間環節后,即使承擔部分關稅,仍可維持價格競爭力。
4. 利用貿易規則與政策工具
企業應深入研究美國關稅清單的排除程序,積極申請特定商品豁免。可借助自貿協定、保稅區、跨境電商綜合試驗區等政策降低合規成本。對于受影響較大的批發商,中國出口信用保險、貿易融資等工具也能提供緩沖。
四、長期趨勢與展望
關稅威脅未必會全部落地,但它傳遞的信號已經改變企業的長期預期。批發貿易將加速從“單一中國采購、單一美國市場”模式,轉向“多點采購、全球分銷”。中國商品仍具制造優勢,但批發商的價值不再只是搬箱子的中間人,而是整合供應鏈、管理合規風險、提供增值服務的組織者。
面對2000億美元及25%關稅的陰云,批發貿易企業與其被動等待,不如主動調整:向左,深化產品與品牌;向右,拓寬地理與渠道;向上,擁抱數字化;向下,精細運營成本。能夠在不確定性中率先完成蛻變的批發商,將在下一輪貿易格局中占據有利位置。